Constellation Brands


Constellation Brands – risultati primi 9 mesi 2016

• • • • nessun commento
constellation-q3-2016-x2

I risultati del terzo trimestre di Constellation Brands non sono stati accolti così bene dagli investitori, che hanno affossato le azioni dopo l’annuncio, facendogli perdere ben il 7%. In verità i numeri non sono per niente male, come potete vedere da grafici e tabelle: le vendite crescono del 10%, l’andamento della birra in USA è incoraggiante, ma sul vino qualcosa ha funzionato meno bene. I volumi e i margini non sono più cresciuti.

La strategia di focalizzazione sui segmenti a forte crescita nel vino e di espansione della capacità produttiva nella birra continua senza sosta. Nel segmento dei vini, CBrands ha completato la vendita dei vini canadesi (vedremo l’effetto nei prossimi trimestri) per 776 milioni di dollari americani (1 miliardo di canadesi), ha comperato High West per 137 milioni e Charles Smith per 121. Ha ricominciato a comprare azioni proprie (823 milioni di dollari durante il 2016, cioè il 2.7% del valore corrente di borsa… che non è poco…). Per chi fosse interessato, suggerisco di andare sul sito corporate di Constellation Brands a consultare la presentazione che hanno fatto del piano industriale. Lo trovate qui.

Infine, ha ulteriormente alzato le indicazioni di profitto per il 2017, di un ulteriore 4%: siamo partiti a inizio anno con una indicazione di 6.2 dollari per azione, siamo a 6.60 dollari, ma questo giro a far alzare le attese di prezzo sono state soprattutto questioni fiscali.

Che cosa non funziona? Diciamo che il giocattolo si è forse rotto con l’elezione di Trump… CBrands produce birra in Messico per venderla in USA (e punta a farlo sempre di più) e questo tipo di strutture sono nel mirino del nuovo presidente… poi i dati del vino sono un po’ meno buoni di quelli del passato… e certamente si innesta un discorso di valutazione del titolo, che ha raggiunto quota 30 miliardi di dollari… passiamo a qualche numero.

Continua a leggere »

Constellation Brands – risultati primo semestre 2016

• • • • nessun commento


cbrandsq217 1

Nemmeno nel secondo trimestre 2016/17 si è fermata la corsa di Constellation Brands. L’azienda, oltre ad annunciare una nuova acquisizione che le consente di entrare nel segmento dell’American whyskey (High West distillery per USD160 milioni), ha continuato a macinare profitti e crescita. Come sempre la birra è il vero traino (in crescita del 15% anche nel secondo trimestre, principalmente grazie ai maggiori volumi), ma anche i risultati del segmento vino sono molto incoraggianti, con margini in ulteriore miglioramento e una accelerazione della crescita organica dal 6% all’8% nel secondo trimestre, in questo caso con un maggiore apporto del prezzo-mix e grazie a qualche consegna anticipata in previsione del secondo semestre. Ciò ha convinto l’azienda a rialzare del 3% circa le attese di utili per l’anno fiscale terminante a febbraio 2017, dettagliato nel grafico qui sopra. Le azioni si sono mosse di conseguenza e oggi l’azienda ha raggiunto un valore di 34 miliardi di dollari, il 19% in più di inizio anno. Prossima mossa? Da qualche tempo già avevo accennato alla possibilità di una separazione birra-vino. Se quest’operazione probabilmente non capita, qualcosa di simile sembra all’orizzonte. Constellation Brands ha infatti deciso di mettere in vendita il business del vino canadese, per focalizzarsi sulla parte americana. Questa operazione, che potrebbe essere una quotazione sul mercato, ma anche una vendita diretta (un fondo pensione sembra molto interessato) potrebbe consentire all’azienda americana di incassare oltre 1 miliardo di dollari, per un’attività che genera circa 650 milioni di dollari di vendite (rispetto a 2.6 miliardi di tutto il segmento vino) e che fu comperata 10 anni fa per una cifra molto simile. Vedremo nei prossimi mesi che cosa succede!

Passiamo all’analisi dei dati.

Continua a leggere »

Constellation Brands – risultati primo trimestre 2016

• • • nessun commento
cbrands q116 1

Anche nei primi tre mesi del 2016 Constellation Brands ha prodotto ottimi risultati e continuato a investire pesantemente, in linea con le indicazioni già fornite tre mesi fa. Proprio queste indicazioni, sia di investimenti che di utili, non sono state questa volta ritoccate al rialzo come invece era successo nei trimestri precedenti. La stima su fine anno è sempre di produrre utili tra 6.05 e 6.35 dollari ad azione per l’anno fiscale che termina a gennaio 2017. Venendo ai dati del trimestre, la crescita è stata del 15% sul primo trimestre 2015, con un contributo importante della birra, ma con dati positivi anche nel segmento vino, sia considerando le acquisizioni recentemente messe a segno che togliendole. Così, come già successo nei precedenti trimestri, il mercato ha accolto molto positivamente l’annuncio, con un rialzo delle azioni da circa 155 dollari al massimo storico di oltre 165. In questo momento, Constellation Brands ha un valore di borsa di oltre 32 miliardi di dollari. Andiamo a leggere i dati in dettaglio.

Continua a leggere »

Constellation Brands – risultati 2015 e previsioni 2016

• • • nessun commento
constellation 2015 3

Constellation Brands chiude il 2015 (febbraio 2016) con un utile per azione di 5.43 dollari mantenendo la promessa più volte rivista al rialzo. L’azienda è in continua evoluzione. Come vedrete dai dati, il debito è cresciuto di 1 miliardo di dollari perchè è stata portata a termine l’acquisizione della birra Ballast, mentre in occasione di questi risultati una nuova acquizione nel segmento vino viene annunciata (costo: circa 300 milioni di dollari per una serie di cinque marchi di di lusso americani – The Prisoner il più famoso). Infine, giusto per mantenere gli investitori svegli, il management ha annunciato la possibile quotazione in borsa del business del vino canadese del gruppo, in seguito all’ottima performance. Bisogna però pensare che dopo questa dispendiosa campagna acquisti e visti gli investimenti che devono venire (quasi 2 miliardi di dollari nel 2016-17 per aumentare la capacità produttiva nel segmento birra), il debito di ormai 8 miliardi di dollari (contro un EBITDA di 2 miliardi, quindi 4 volte) abbia bisogno di essere tenuto sotto controllo. E, guarda un po’, l’attività con cui decidono di fare cassa è il vino canadese.

Tornando ai numeri, le attese di utili per il 2016 (febbraio 2017) sono fissate a 6.05-6.35 dollari per azione, un altro +15% che certamente ha fatto piacere agli investitori. Per quest’anno il segmento vino è atteso crescere “mid-single digits” quindi circa 5% e l’utile operativo sempre del vino “mid-to-high single digits”, quindi a occhio 5-8% direi, con dentro sia Meiomi che Prisoneer. Aggiungendo che l’attesa di incremento dell’utile operativo è 14/17%, significa che la parte birra (con dentro Ballast) dovrebbe crescere del 22%. E  quel punto rappresenterà il 62% degli utili del gruppo.

Nella giornata in cui i risultati sono stati annunciati (6 aprile) le azioni sono salite del 6%, toccando il nuovo massimo storico di 160 dollari (corrispondenti a 32 miliardi di dollari). Ma cosa è successo nell’ultima parte dell’anno? Le grandi notizie sono le acquisizioni, mentre dal punto di vista dei risultati l’andamento del fatturato nel segmento vino è andato bene, con consegne in crescita del 6%, di cui il 2% grazie alle acquisizioni, mentre l’andamento delle vendite finali al dettaglio nel mercato americano dei prodotti di Cbrands sono state un po’ sottotono (0.2%), così come era successo nel terzo trimestre. Presto o tardi, questo rallentamento si vedrà anche nel fatturato aziendale, che peraltro beneficerà della nuova acquisizione.

Andiamo a leggere qualche numero insieme.

Continua a leggere »

La valutazione delle aziende vinicole – aggiornamento 2015

• • • • • • • • • • • • nessun commento
valutazione 2016 0

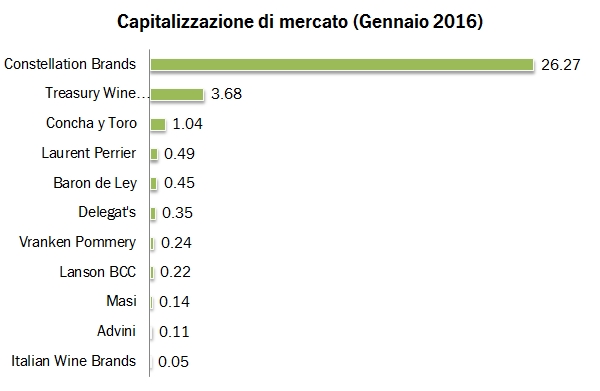
La caduta del prezzo del petrolio e delle materie prime e la crisi che sta attanagliando diverse economie emergenti sta causando la peggior partenza delle borse mondiali da diversi anni a questa parte. Nelle prime due settimane dell’anno la borsa italiana ha perso il 10%, mangiandosi praticamente quasi tutto il guadagno del 2015, quando è stata una delle migliori borse in termini di performance. In questo contesto, le aziende del settore delle bevande alcoliche tendono a essere considerate “difensive”, perlomeno a patto di non essere troppo esposte ai mercati emergenti. L’aggiornamento annuale del post sulla valutazione borsistica delle aziende vinicole agricole arriva quindi in un momento di particolare volatilità degli indici azionari. E’ però quest’anno un appuntamento importante, perchè nel corso del 2015 Masi e Italian Wine Brand hanno fatto il loro ingresso nel mercato AIM e quindi possiamo finalmente parlare di aziende italiane anche in questo contesto.

Dunque, la conclusione di questo post è piuttosto semplice: in media, la valutazione delle aziende vinicole nel corso del 2015 è cresciuta. Cosa significa? Che per un ammontare di utili uguale a quello di un anno fa, il valore di quell’entità che genera quegli utili è cresciuto. Di quanto mi chiederete? Beh qui è più difficile rispondere ma “la media del pollo” direbbe del 10% circa. A questo è corrisposto un incrementi di valore (medio) in euro del 20-25% circa.

Seconda conclusione. Abbiamo la prima azienda vinicola con un brand riconosciuto, un modello di business integrato, quotata, Masi. Chiaramente è un punto di riferimento. La sua valutazione è 13 volte gli utili (valore azionario), 2.1-2.2 volte le vendite (valore d’impresa), circa 7.5-8 volte l’EBITDA (o MOL) e 8.5-9 volte l’utile operativo). Le azioni di Masi sono molto meno care della media del settore del vino, che però ha dentro Constellation Brands e TWE (gigantesche) e tre aziende della Champagne (il cui valore è più legato al patrimonio che non agli utili). Quindi, il confronto più onesto è con le aziende della medesima taglia principalmente coinvolte nella produzione di vino. In questo caso, Masi resta poco cara, ma il gap di valutazione con le altre aziende è minore, diciamo tra il 3% e  il 10% in dipendenza dagli indicatori scelti. Passiamo nel resto del post a qualche altra considerazione.

Continua a leggere »