2024


Gruppo Italiano Vini (GIV) – risultati 2024

• • • • • nessun commento

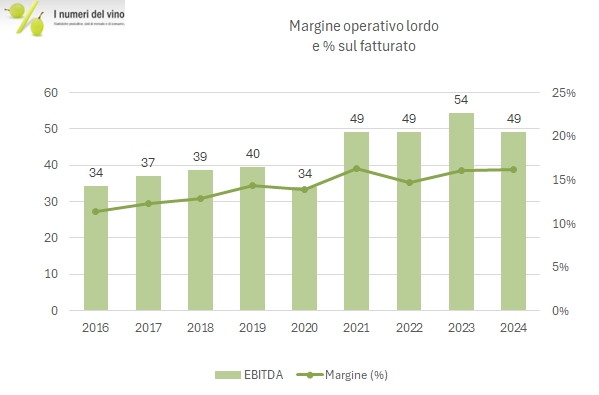
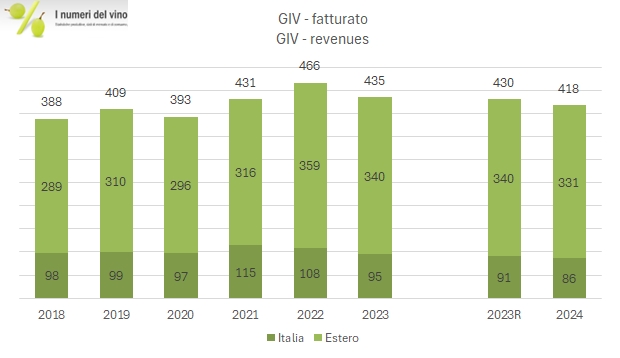
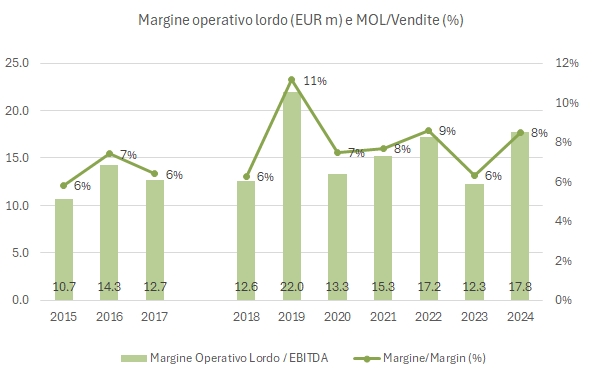
Le vendite di GIV calano del 3% nel 2024 a 417 milioni di euro ma gli utili tengono sui livelli assoluti visti nel 2023. Il 2024 nasconde però una situazione “faticosa” per il gruppo di proprietà di Cantine Riunite. Oltre ai margini molto risicati, che sono una costante dell’azienda, nel 2024 il debito sale da 114 a 120 milioni di euro nonostante non si siano distribuiti dividendi (come in passato) ma soprattutto nonostante un livello di investimenti veramente basso. Parliamo di 4 milioni di euro di investimenti per un’azienda da 400 e più milioni di fatturato con ammortamenti di 13 milioni di euro. La causa è un significativo deterioramento del capitale circolante, con un incremento delle scorte (8 milioni di euro dopo gli 11 del 2023) e dei crediti verso clienti (18 milioni). Leggendo la tabella e guardando i grafici vi potete rendere conto dell’evoluzione storica dei numeri di GIV: il fatturato è leggermente cresciuto ma i margini sono in calo in prospettiva storica.

Passiamo a un breve commento dei dati.
Continua a leggere »

Casa Vinicola Zonin – risultati 2024

• • • • • 2 commenti

Nel 2024 Casa Vinicola Zonin ha fatto un passo in avanti sia in termini di vendite (+8% a 209 milioni) che in termini di miglioramento dei margini, dopo un 2023 piuttosto deludente, riportandosi sui livelli del 2022 ma ancora distanti dal livello raggiunto nel 2019. L’indebitamento scende leggermente (da 91 a 88 milioni, comprensivo di 7 milioni di finanziamento soci), con un rapporto di circa 5 volte rispetto all’EBITDA.

Il 2024 è stato però soltanto il secondo anno dopo la riorganizzazione del gruppo e quindi c’è da immaginarsi ulteriori progressi a venire, anche se Zonin ha una esposizione piuttosto significativa verso gli USA. Infatti il management chiude la relazione scrivendo: “L’obiettivo del Gruppo per il 2025 rimane comunque il miglioramento della profittabilità connessa anche ad una crescita delle vendite, già intrapresa con risultati più che soddisfacenti nel 2024.”

Passiamo a un commento più dettagliato dei numeri.

Continua a leggere »

Piemonte – produzione di vino e superfici vitate 2024 – dati ISTAT

• • • nessun commento

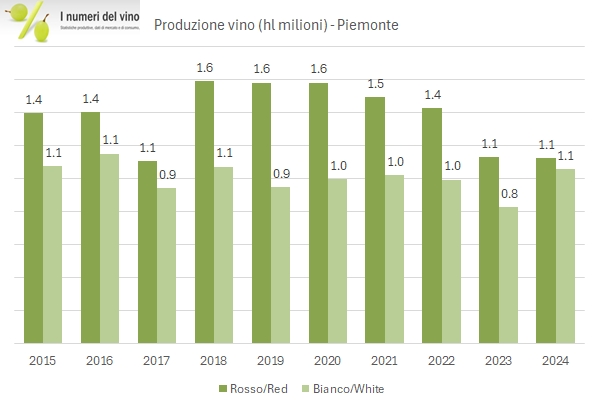
Ecco a voi I dati della produzione vinicola del Piemonte nel 2024. Sono dati a dire il vero un pochino noiosi, nel senso che è una regione dove essenzialmente si produce soltanto vino DOC e che ha avuto nel corso degli anni una produzione relativamente più costante di quella di altre regioni. C’è però una particolarità che rende il 2024 interessante: è l’anno in cui la produzione di vino bianco è in proporzione la più alta forse di sempre visto che rappresenta il 48% del totale. Anzi, se escludiamo i vini comuni sono proprio pari, 50 e 50. Ovviamente, si tratta di un anno di produzione “scarsa”, ossia il 10% sotto la media storica, e peggiore della media italiana ma ovviamente è un ulteriore segno del graduale spostamento della produzione di vino, che segue i consumi. Quali sono questi vini bianchi? Ovviamente Asti, che nel 2024 è stato prodotto per 692mila ettolitri e Gavi, con una produzione di 93mila ettolitri. Gli altri 200mila ettolitri per arrivare al milione di ettolitri di bianco DOC sono sparsi tra le varie denominazioni geografiche (Piemonte, Langhe, Roereo e via dicendo). Per quanto riguarda le DOC rosse, il Barbera d’Asti ha avuto una produzione di 207mlia ettolitri, quello di Alba 92mila, quello del Monferrato 35mila, mentre le grandi DOC Barolo e Barbaresco sono state prodotte rispettivamente per 114mila e 40mila ettolitri.

Passiamo a commentare qualche numero insieme.

Continua a leggere »

Yantai Changyu Pioneer Wine – risultati 2024

• • • • nessun commento

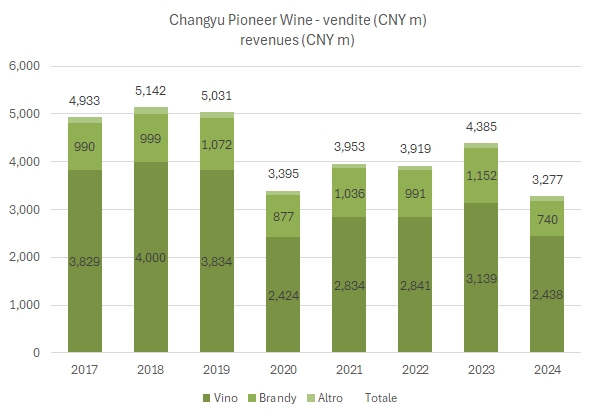
Yantai Changiu Pioneer Wine è, come ben sapete se leggete il blog, la principale azienda vinicola cinese. Sapete anche che il consumo di vino in Cina è da più parti stimato in calo. Facendo uno più uno si arriva a leggere questi dati: fatturato in calo del 25% a 3.3 miliardi di CNY (420 milioni di euro al cambio medio 2024, 390 al cambio attuale che si è svalutato), utile netto quasi dimezzato a 300 milioni di CNY (424 milioni di utile operativo) e ben lontano dal miliardo su cui viaggia poco prima del Covid, per non parlare dei 2 miliardi di 15 anni fa. D’altronde i volumi di vendita di vino dell’azienda sono calati da circa 1 milione di ettolitri medio di qualche anno fa al livello attuale di 570mila ettolitri.

Le prospettive non sono rosee e i commenti sono piuttosto aspri: “l’ambiente di mercato è ostile senza segni immediati di miglioramento”. La domanda complessiva del mercato vinicolo cinese continua a essere debole, con una forte concorrenza da parte di bevande alcoliche come il Baijiu e la birra. Gli amministratori prevedono dunque per il 2025 un fatturato di 3.4 miliardi (quindi un leggero rimbalzo dopo il crollo del 2024) e un utile operativo di 400 milioni almeno, che si confronta con i 424 registrati nel 2024. Il titolo in borsa si è invece stabilizzato nell’ultimo anno, e resta su valutazioni molto elevati, circa 15 miliardi di CNY (al 25 luglio 2025) che al cambio attuale significano 1.8 miliardi di euro.

Passiamo a discutere i principali dati.

Continua a leggere »

Vranken Pommery – dati di bilancio 2024

• • • • • • 2 commenti

Chiudiamo il giro dei risultati 2024 delle aziende dalla Champagne con Vranken Pommery, la quale, pur essendo il secondo produttore per volume dell’area è anche quello con i margini di profitto più limitati (utile operativo al 12% delle vendite rispetto al 19% di Lanson e al 27% di Laurent Perrier). SI tratta anche del produttore di Champagne con una qualche diversificazione: dei 304 milioni di vendite (-10% nel 2023), 263 sono relativi allo Champagne (-9%), 22 milioni sono relativi ai vini rosati della Camargue (-20%) e altre 18 si riferiscono al Porto e a altri vini (-13%).

Nonostante la performance commerciale non sia stata soddisfacente, ci sono un paio di puntualizzazioni da fare: primo, il calo della divisione Champagne sarebbe stato il 6% senza la selezione distributiva che il gruppo ha fatto per eliminare i mercati meno profittevoli. Secondo, il 2024 come vedrete dalle tabelle è un anno di calo in valore assoluto di vendite e utili (l’utile netto è arrivato al pareggio…), ma si vede il lavoro di taglio dei costi e il risultato della selezione di cui sopra. Infatti, il margine operativo lordo e l’utile operativo sono stabili al 16% e 12% rispettivamente. Il problema resta il debito enorme dell’azienda che se da un lato è pienamente coperto dal valore delle scorte di Champagne, dall’altro è pur sempre pari a 13 volte l’EBITDA….

Passiamo a un breve commento in dettaglio con grafici e tabelle allegate.

Continua a leggere »