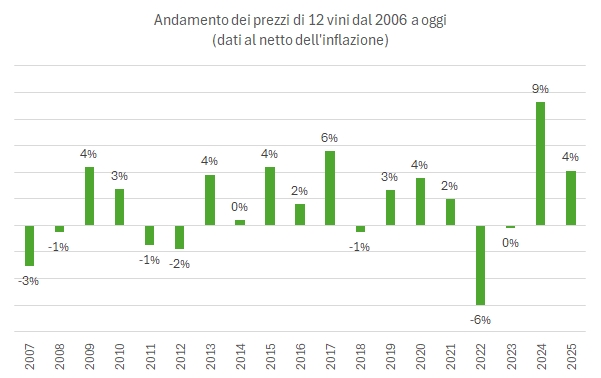
La risposta è sì, è decisamente vero, anche se non per tutti i vini.
Premessa personale al post (se non vi interessa, passate oltre, non è essenziale). Avendo una partita IVA e una sete atavica (sommata a quella dei miei amici), posso passare ordinativi importanti, pagando in anticipo e senza rompere le palle se una bottiglia sa di tappo (c’est la vie). Mi ritrovo quindi nella casella della posta i listini di diversi distributori e produttori di vino, e Gmail li ha conservati dal 2006 fino a ora!
Dunque, ho pensato: perché non andarne a cercare uno all’anno di questi listini, diciamo di gennaio o febbraio, e vedere se ci sono vini che sono sempre stati? E se ci sono, perché non guardare quanto costavano ogni anno dal 2006 ad oggi, e poi confrontarli, magari dopo averli aggiustati per l’inflazione?
Detto, fatto.
I dati sono molto specifici, quindi attenti a fare di tutta l’erba un fascio. Tutti i dettagli nel resto del post…
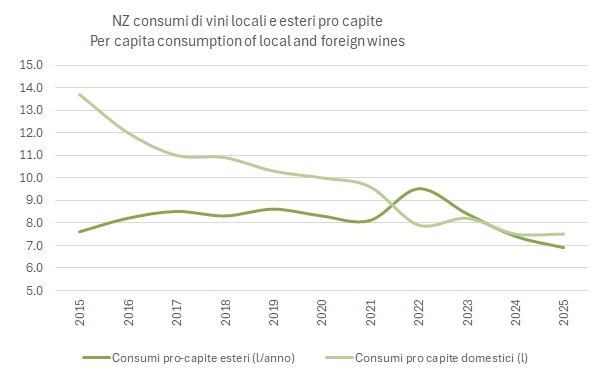
Il settore vinicolo neozelandese è in fase di stabilizzazione. Lo dicono diversi dati del rapporto annuale della New Zealand Winegrowers Inc, a partire dalla revisione al ribasso delle superfici vitate 2024 (attese di nuovo in crescita nel 2025, vedremo se lo confermano il prossimo anno), dalla riduzione delle aziende vinicole (già capitato nel 2023), dalla riduzione del prezzo di vendita delle uve (un anno indietro, 2024) e dalla stabilizzazione delle esportazioni di vino, che sono sempre più legato al Sauvignon Blanc (2.5m/hl dei 2.8m/hl esportati nei 12 mesi a giugno 2025).
I produttori stanno poi scommettendo ancora di più sulla sostenibilità, per dare una connotazione positiva al prodotto che sta subendo attacchi da diverse parti: minore utilizzo dell’acqua, energia rinnovabile, bottiglie leggere, fino al “net zero 2050”. Nella parte finale del post, ho fatto fare all’intelligenza artificiale un riassunto della sezione del rapporto.
Oggi inauguriamo un nuovo post “ricorrente” sul blog, con il copyright inumeridelvino.it.
Come sapete, anche se le aziende vinicole quotate in borsa non sono molte, un po’ ce ne sono: due in Italia, quattro in Francia, una in Germania, quattro o cinque in America, un paio in Oceania, un paio in Asia. A occhio una quindicina.
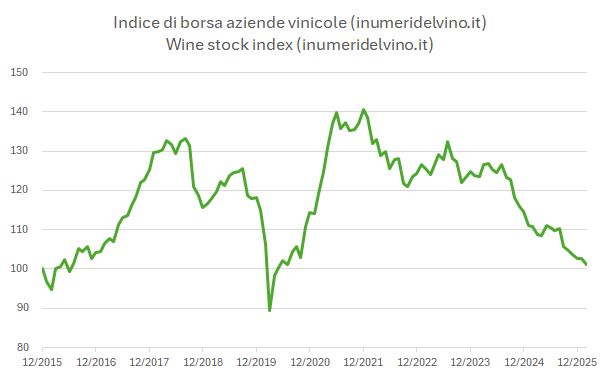
Perché allora non costruire un indice di borsa delle aziende vinicole? L’esercizio è semplice e può fornire alcune indicazioni interessanti.
Detto, fatto.
Oggi è il primo post della serie, che potrebbe ripetersi trimestralmente. O magari mensilmente, con un riassunto di quanto è successo, in termini di annunci di risultati, operazioni di acquisizione e via dicendo. A questo proposito, ho messo a punto un buon “prompt” su Perplexity che, ogni mattina alle 6:00, mi fa “il riassunto” di quanto è stato annunciato (con un forte trascinamento dalle notizie dei giorni precedenti, ma nessuno è perfetto, nemmeno l’AI).
L’indice generale delle aziende vinicole include le seguenti aziende: Constellation Brands, TWE, Concha y Toro, Delegat Group, Yantai Chengiu Pioneer Wine, Andrew Peller, Crimson Wine, Sula Vineyards per quanto riguarda l’extra Europa. Per l’Europa ci sono, ovviamente, Italian Wine Brands, Masi, Advini, Schloss Wachenheim, Laurent-Perrier, Vranken-Pommery, Lanson BCC e Chapel Down.
Per adesso ho deciso di escludere le aziende di sola distribuzione, come Viva, Naked Wines o Dynasty Wines.
Ora, ho provato anche a spaccare l’indice in sottogruppi… spumanti, Europa, Non-Europa… anche se l’esercizio diventa più “pericoloso” nel senso che le aziende coinvolte scendono a 4-5 e quindi l’indice diventa molto più sensibile alle vicende specifiche di una o dell’altra azienda.
I calcoli partono dal 2015 e il rilevamento è mensile. Non sono inclusi, come in ogni indice di borsa, i dividendi.
Fatta la premessa, passiamo ai risultati nel resto del post.
L’indice è andato molto peggio rispetto alle borse in generale. Se confrontiamo il 2025 con il 2015, siamo a +1%, lo S&P500 è in 10 anni a +256% e l’EuroStoxx 600 a +101%.
Analizziamo e sintetizziamo l’ultimo report di SVB sul settore del vino negli Stati Uniti, che ha un taglio più strategico e meno numerico rispetto ai nostri usuali articoli.
Selezione naturale
Nel 2026 il settore del vino USA entra in una fase che assomiglia più a una “selezione naturale” che a un normale ciclo di mercato: la correzione della domanda è ormai un dato di fatto e la differenza la fa la capacità di cambiare passo, soprattutto nel modo di parlare (e vendere) a un consumatore più giovane, con valori e desideri diversi. L’era della domanda “automatica” — visite in cantina, spinta dei distributori, crescita quasi meccanica dei wine club — non regge più come rete di sicurezza.
I numeri fissano il perimetro del problema e della possibile uscita: a fine 2025 il settore è stimato intorno a ~329 milioni di casse e ~74,3 miliardi di dollari di ricavi, in calo rispetto al 2024. Il report SVB predice un rallentamento del calo nel 2026, un minimo nel 2027–2028 e poi una ripresa lenta e moderata. Traduzione operativa: il 2026 non sarà l’anno della crescita, ma dell’impostazione della ripartenza — e non esiste un ritorno “com’era prima”.
Previsioni e revisioni
Il bilancio delle previsioni dell’anno precedente è stato sostanzialmente centrato da SVB: calo dei volumi, valore che si appiattisce in un contesto di sconti, fascia sotto i 12 dollari in deterioramento più rapido, ristorazione in recupero solo parziale (con scontrini medi gonfiati dall’inflazione più che da un vero boom di domanda). Sul fronte commerciale, la filiera all’ingrosso resta sotto stress: i distributori alleggeriscono i portafogli, privilegiano le etichette a rotazione più rapida e si trascinano scorte elevate. Quanto ai più giovani, il vino perde la tradizionale “presa generazionale”, ma il report intravede un potenziale nei consumatori di 32–46 anni.
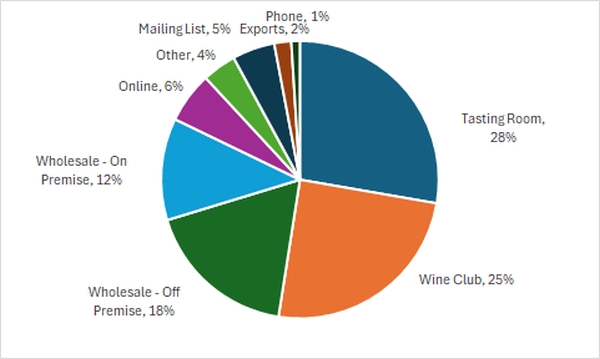
Percentuale di ricavi in base ai canali di vendita delle cantine premium
Premium wineries sales channels share of revenue
Dove il report ammette di aver sottopesato due fattori, la lettura diventa più interessante. Primo: gli sconti non spariscono, cambiano indirizzo. La pressione promozionale si manifesta meno nei dati “visibili” e più nel boom delle private label, alimentato da grandi disponibilità di vino sfuso di buona qualità e spinto da giganti del retail (con un effetto collaterale utile: smaltire parte dell’eccesso senza demolire i prezzi dei brand). Secondo: il rallentamento del premium è stato più brusco del previsto, complice la fatica inflattiva, lo spostamento delle spese discrezionali e una frenata della domanda dei consumatori più abbienti; nelle realtà DTC (distribuzione diretta del produttore) più piccole, la visita cala e lo scontrino medio si indebolisce quasi ovunque. Continua a leggere »
Torniamo sul tema del consumo di vino per occuparci dei dettagli per età dei consumatori e per regione di consumo nel 2024. Stiamo parlando dei dati ISTAT, che non quantificano il consumo in ettolitri, bensì la percentuale della popolazione che consuma vino.
Il contesto lo conosciamo: i consumi di vino calano. Pochi minuti fa scrivevo delle vendite nella GDO: se la “quota di mercato” della GDO è rimasta stabile nel 2024, i consumi in ettolitri sono scesi dell’1.1% (-2.1% nel 2025, quindi anche peggio). Il dato ISTAT ci dice che in Italia il 54.7% della popolazione ha consumato vino, contro il 55.1% dello scorso anno. Ben sappiamo che il modello di consumo si orienta verso una frequenza non giornaliera (33% della popolazione, contro il 15% del consumo abitudinario).
Ma cosa succede a livello di classi di età? Beh, diciamo che, se da qualche anno notavamo un incremento della penetrazione di consumo, soprattutto nelle fascie giovani e medie (spumanti?), il 2024 è stato un anno più negativo che in passato: rispetto al 2023, soltanto in un paio di classi d’età (20-24 e 55-64 anni, ne ho fuse due) la penetrazione aumenta.
Anche il consumo sporadico, strutturalmente in crescita, sebbene lo sia anche nel 2024, sembra stabilizzarsi. Addirittura, proprio nelle fasce di età più giovani.
Sebbene sia difficile disegnare delle tendenze su queste statistiche “di anno in anno” e sia meglio fare affidamento su confronti in periodi più lunghi, queste sono le principali conclusioni.
Tabelle e grafici nel resto del post e, ricordate, tutti i numeri scaricabili sono nella sezione Solonumeri.
Questo blog non rappresenta una testata giornalistica in quanto viene aggiornato senza alcuna periodicità. Non può pertanto considerarsi un prodotto editoriale. Le immagini inserite in questo blog sono tratte in massima parte da Internet; qualora la loro pubblicazione violasse eventuali diritti d'autore, vogliate comunicarlo a mbaccaglio@gmail.com, saranno subito rimosse.