bilancio 2025


Masi – risultati primo semestre 2025

nessun commento

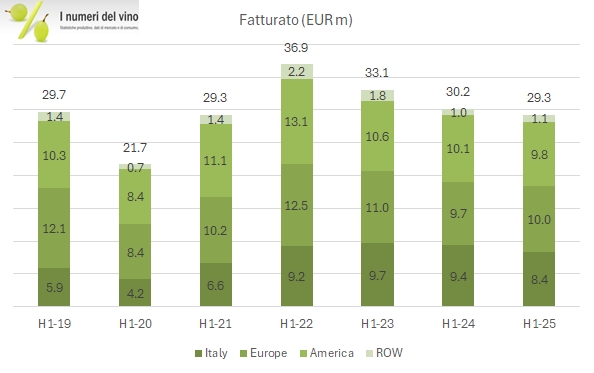
Masi chiude il primo semestre 2025 con ricavi in leggero calo (-3%) ma margini stabili, peraltro sui livelli molto bassi dello scorso anno. Due però sono le novità più importanti del gruppo: primo, l’investimento nel nuovo visitor center Monteleone 21 è finalmente terminato ed è stato aperto a maggio 2025. Secondo, l’azienda ha raggiunto (anche se non reso pubblico) un accordo di rifinanziamento del debito con le banche, che era stata la ragione per rimandare di una settimana la pubblicazione di questi dati.

L’azienda è stata in questi ultimi 2-3 anni tra l’incudine e il martello, ossia con la necessità di terminare due importanti investimenti (uno produttivo e uno per il centro visitatori) e un contesto di mercato oggettivamente non semplice, soprattutto per il segmento per cui Masi è più conosciuta (vini rossi molto corposi). Lo sforzo per contenere la crescita del debito (32 milioni, contro i 34 di 12 mesi fa) è molto evidente nella gestione del capitale circolante, sceso di 9 milioni (sui 12 mesi, in parte grazie alla cessione pro-soluto di crediti) e dal mancato pagamento di dividendi.

Le azioni di Masi sono quotate in Borsa a un valore di circa 4 euro (per circa 130 milioni di valore) e hanno reagito positivamente a questo annuncio, ma soltanto l’8% del capitale è nelle mani degli investitori borsistici. Infine, per quando riguarda il futuro, Masi anticipa un incremento delle vendite “high single digits” nel terzo trimestre anche se avvisa che sembra essere originato da un incremento delle scorte dei distributori e non da un migliore andamento del mercato sottostante. Non ci sono considerazioni sul nuovo centro visitatori ma ovviamente immaginiamo dal secondo semestre un impatto positivo e soprattutto un calo degli investimenti tale da ridurre anche il livello di debito.

Bene passiamo a un commento più dettagliato dei numeri.
Continua a leggere »

LVMH – risultati primo semestre 2025

nessun commento

I risultati del primo semestre 2025 della divisione vino e spiriti di LVMH mostrano ancora un calo sia delle vendite (-8%) che, soprattutto, dei margini di profitto (dal 27% al 20%, dopo aver toccato il 35% nel 2022). In questa generale “negatività”, ci sono però alcuni segnali di stabilizzazione soprattutto nel segmento dei vini e dello Champagne, dove i volumi sono quasi stabili (-1.5% per lo Champagne) o in leggera crescita (+2% per gli altri vini) e le vendite non sono calate, pur subendo un calo dei margini. Dove le cose sono ancora molto complicate è nella parte del Cognac e degli spiriti, dove il fatturato cala ancora a un ritmo del 15% con volumi in discesa tra il 6% e il 9%. I commenti del management di LVMH sono stati invece piuttosto speranzosi, facendo riferimento per il settore del lusso nel suo complesso a un potenziale miglioramento di qui in avanti dopo un periodo di forte contrazione. Come sempre LVMH non fornisce indicazioni quantitative dei suoi obiettivi futuri.

Passiamo a un commento dei dati in dettaglio.

Continua a leggere »

Treasury Wine Estates – risultati primo semestre 2024/25

nessun commento

TWE ha annunciato la settimana scorsa i risultati del primo semestre sostanzialmente in linea con le aspettative degli analisti (, ma ha purtroppo comunicato anche che le aspettative per la fine dell’anno fiscale (giugno 2025) sono più basse di quanto precedentemente indicato. Nel dettaglio, l’obiettivo di utile operativo è stato ridotto da 780-810 milioni di dollari australiani a 780 milioni (669m 2023-24 per confronto), quindi circa il 2% sotto “la metà della forchetta”, nonostante l’incremento dei benefici attesi dall’integrazione di DAOU (acquistata un anno fa) negli USA e a causa dei minori risultati della divisione “Treasury Premium Brands”, ossia dei vini di prezzo inferiore. Proprio quel segmento di vini da cui l’azienda si era prefissa di uscire, ma che non è riuscita a vendere per la mancanza di offerte.

Il tutto messo insieme (mancata vendita delle attività a basso margine e minori utili in prospettiva) hanno dato un colpo secco al valore delle azioni, che il giorno dei risultati ha perso il 7%. Dall’inizio dell’anno (al 15 febbraio) le azioni sono scese del 4% circa.

Venendo ai risultati più nello specifico le vendite sono cresciute del 20% a 1.54 miliardi di dollari australiani (+5% in termini organici, quindi senza DAOU), l’utile operativo è cresciuto del 35% a 391 milioni e l’utile netto del 33% a 221 miloni. L’utile per azione cresce meno (+21%) a causa del maggiore numero di azioni (TWE ha emesso azioni per pagare i due terzi dell’acquisizione di DAOU). Debito stabile a 2.0x l’EBITDA.

Maggiori dettagli con altri grafici e tabelle nel resto del post.

Continua a leggere »