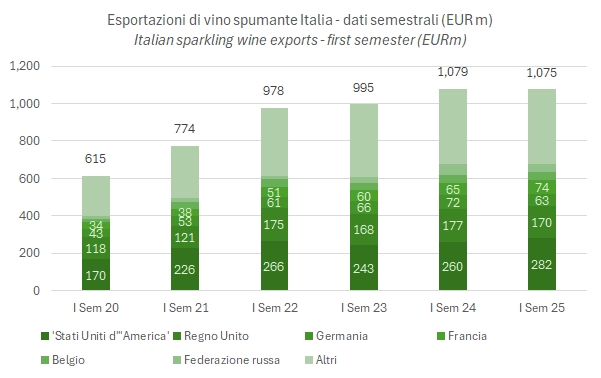
Anche per gli spumanti proponiamo i dati semestrali nei nuovi formati che dal mese prossimo diventeranno “obbligatori” con il nuovo coeweb di ISTAT. Le esportazioni del primo semestre di spumante italiano sono stabili a 1075 milioni grazie all’incremento dell’8% del mercato americano, che ha compensato i dati piuttosto negativi del mercato tedesco, inglese, lettone e russo. Il Prosecco cresce leggermente (e rappresenta ormai quasi l’80% delle nostre esportazioni), mentre sono invece decisamente negativi i dati dell’Asti e degli spumanti DOP. Ovviamente si tratta della bassa stagione dei vini spumanti e quindi i dati che commentiamo oggi sono soltanto il 40-45% del totale annuo.
Bene passiamo a una analisi più dettagliata dei numeri.
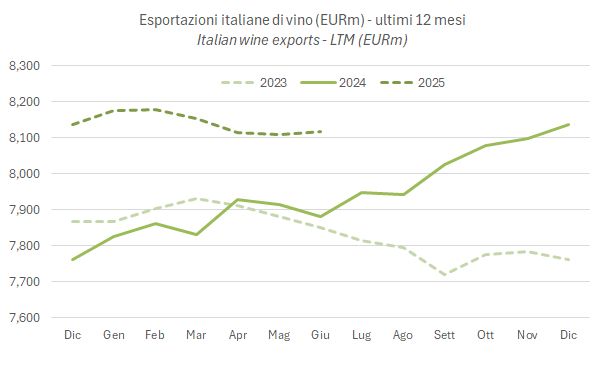
Le esportazioni italiane di vino nel primo semestre 2025 sono praticamente stabili a 3867 milioni di euro con un calo dei volumi di circa il 3% a 10.3 milioni di ettolitri. L’andamento è perfettamente allineato tra vini in bottiglia e spumanti, con l’unica differenza che gli spumanti hanno volumi stabili rispetto a un -3% per i vini. Al di là dell’analisi del resto del post, penso valga la pena di “anticipare” qualche considerazione che faremo nel post sulle esportazioni di vino mondiali: forse per la prima volta dal 2018 le esportazioni italiane non vanno “decisamente meglio” del totale. Guardando ai dati ancora parzialmente incompleti, il trend mondiale è stato circa -1% a valore e -2% a volume. La differenza è veramente marginale. La seconda considerazione è più editoriale: questa era l’ultima serie di dati sul vecchio e glorioso “coeweb” di ISTAT. Dal prossimo mese si passa quello nuovo, più potente ma meno immediato. La maggior parte delle tabelle (di più del solito) e dei grafici (di meno) che vedete oggi sono già “nel nuovo sistema”. Buona proseguimento della lettura.
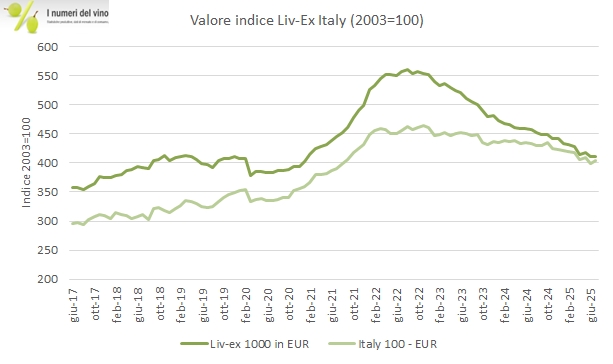
Come di solito intorno a questo periodo dell’anno, facciamo il punto sull’andamento dei prezzi dei vini di alta qualità utilizzando gli indici Liv-Ex. Quest’anno devo però ringraziare Liv-Ex, nelle persone di Gianpaolo Paglia e Grace Geldard, perché da inizio 2025 il post mensile del loro blog con le quotazioni dei principali indici è diventato privato per i sottoscrittori e… grazie a loro sono riuscito ad ottenere i dati che potete leggere qui.
La discesa dei prezzi è continuata per tutto il 2024 e per i primi sei mesi del 2025, nessuno escluso. Guardando ai dati in euro e per il 2024 e con riferimento all’indice più “ampio”, il Liv-Ex Fine Wines 1000, i prezzi sono scesi dell’8% in media (-12% in sterline), con la Borgogna a -12%. Il calo è continuato nei primi mesi del 2025: a giugno il calo è stato di un ulteriore 7% (sempre tradotto in euro, altrimenti sarebbe il 5%), con Borgogna e Bordeaux protagoniste in negativo. In questo contesto i vini italiani sono calati meno della media, -3% nel 2024 e -6% nei primi sei mesi di quest’anno e l’indice italiano a 399 è ora molto vicino al 410 dell’indice generale (base sempre 2023).
Bene, passiamo a un’analisi più dettagliata con tutte le tabelle e i grafici nel resto del post.
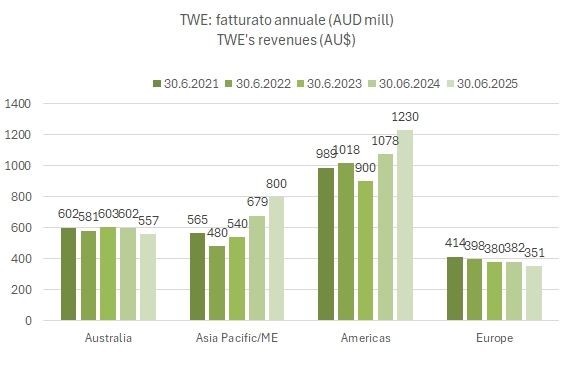
TWE chiude il 2025 un filo sotto le indicazioni che aveva fornito a febbraio (riducendole rispetto all’obiettivo originario), a causa di un secondo semestre dove ha innestato la retromarcia, soprattutto dal punto di vista dei volumi. Aveva inizialmente dato un obiettivo di 780-810 milioni di dollari australiani di utile netto, ha poi detto a febbraio 780 e ha finito a 770. Nonostante i risultati poco convincenti, l’azione in borsa ha reagito in modo leggermente positivo, con un leggero recupero, anche sostenuto dall’annuncio di un piano di riacquisto di azioni (200 milioni su 6.3 miliardi di valore… “l’importante è il pensiero”) ma anche dalla riconferma di una attesa di ulteriore crescita degli utili nel 2025.
Resta ad ogni modo il risultato più elevato della storia di TWE, anche guardando alle vendite (+7% a 2.9 miliardi) e all’utile netto (+15% quello rettificato a 471 milioni), ovviamente ottenuto attraverso l’acquisizione in USA di DAOU, che secondo i nostri calcoli ha rappresentato praticamente tutta la crescita delle vendite, mentre a livello organico (-1%) la crescita di Penfolds (+7%) ha compensato la debolezza del portafoglio “non-luxury”.
Proprio per questo motivo, TWE ha annunciato a 5 anni di distanza un nuovo cambio di modello divisionale (vedere tavola allegata al post), “tirando fuori” da TWE America il portafoglio luxury (1.9m di casse di vino) e mettendo il resto (4.4m di casse) insieme al TWE Premium Brands, che si rinominerà Treasury Collective. Questa divisione avrebbe generato nel 2025 16.5m di casse di vino sulle 21.3 totali e 1.13 miliardi di fatturato dei 2.9 totali. Ovviamente si tratta della divisione “non core” del gruppo, con tassi di crescita negativi, che un giorno o l’altro TWE cercherà di vendere.
Passiamo a un breve commento dei dati (che sono tanti!).
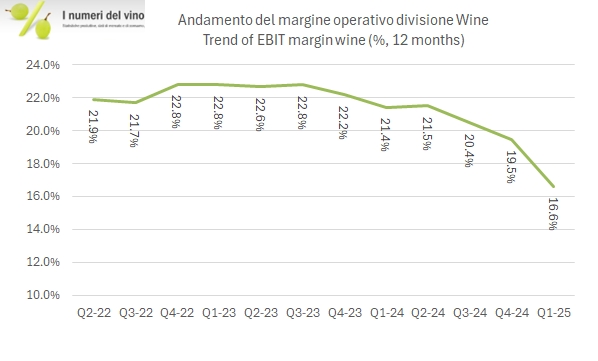
Per capire bene questi numeri di Constellation Brands bisogna andare indietro a rileggersi l’ultimo post, in cui raccontavamo della pesante riduzione di perimetro prevista per il 2025, dopo la vendite di numerosi brand a The Wine Group (link) e la dismissione di Svedka (vodka), che porterà la divisione vini e spiriti a 800 milioni di dollari vendite annue e zero utile operativo. È così molto chiaro come mai le vendite di vino siano scese a 281 milioni di dollari americani da 389 nel primo trimestre e l’utile operativo sia passato da 60 milioni a -6%.
Nel comunicare questi dati, il management ha anche sostenuto che nel nuovo e ridotto perimetro le vendite al dettaglio dei loro marchi non sono in realtà calati come l’8% segnato da tutto il portafoglio (ancora incluso per il trimestre) ma sono cresciute del 2%.
Sebbene già era risaputo, non vanno bene nemmeno le vendite di birra in questo momento, essendo scese del 3%, con un impatto del 5% sugli utili della divisione. E, per dirla tutta, continua ad arrancare anche la fabbrica delle canne, da cui non è mai uscito un euro di utili. Alla fine, il management ha lasciato l’indicazione del profitto per azione 2025 invariata a 12.6-12.9 e si è messo a ricomprare azioni e pagare dividendi, che sta diventando la prerogativa di Constellation Brands, visto che di nuovi investimenti non conviene farne, vista l’incertezza di mercato.
Questo blog non rappresenta una testata giornalistica in quanto viene aggiornato senza alcuna periodicità. Non può pertanto considerarsi un prodotto editoriale. Le immagini inserite in questo blog sono tratte in massima parte da Internet; qualora la loro pubblicazione violasse eventuali diritti d'autore, vogliate comunicarlo a mbaccaglio@gmail.com, saranno subito rimosse.