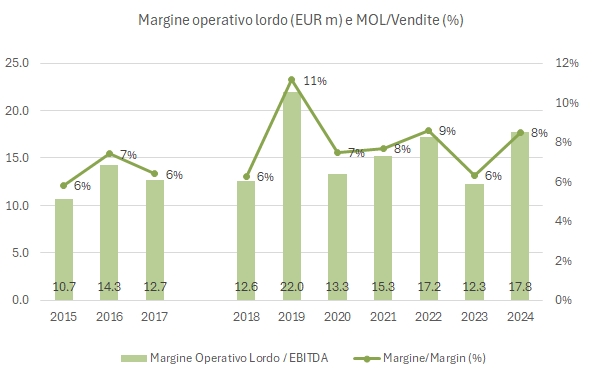
Nel 2024 Casa Vinicola Zonin ha fatto un passo in avanti sia in termini di vendite (+8% a 209 milioni) che in termini di miglioramento dei margini, dopo un 2023 piuttosto deludente, riportandosi sui livelli del 2022 ma ancora distanti dal livello raggiunto nel 2019. L’indebitamento scende leggermente (da 91 a 88 milioni, comprensivo di 7 milioni di finanziamento soci), con un rapporto di circa 5 volte rispetto all’EBITDA.
Il 2024 è stato però soltanto il secondo anno dopo la riorganizzazione del gruppo e quindi c’è da immaginarsi ulteriori progressi a venire, anche se Zonin ha una esposizione piuttosto significativa verso gli USA. Infatti il management chiude la relazione scrivendo: “L’obiettivo del Gruppo per il 2025 rimane comunque il miglioramento della profittabilità connessa anche ad una crescita delle vendite, già intrapresa con risultati più che soddisfacenti nel 2024.”
Passiamo a un commento più dettagliato dei numeri.
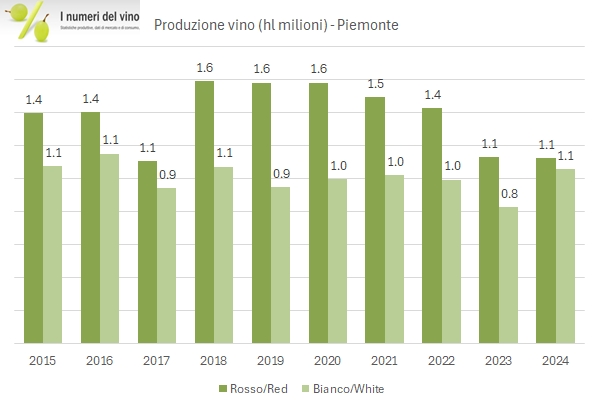
Ecco a voi I dati della produzione vinicola del Piemonte nel 2024. Sono dati a dire il vero un pochino noiosi, nel senso che è una regione dove essenzialmente si produce soltanto vino DOC e che ha avuto nel corso degli anni una produzione relativamente più costante di quella di altre regioni. C’è però una particolarità che rende il 2024 interessante: è l’anno in cui la produzione di vino bianco è in proporzione la più alta forse di sempre visto che rappresenta il 48% del totale. Anzi, se escludiamo i vini comuni sono proprio pari, 50 e 50. Ovviamente, si tratta di un anno di produzione “scarsa”, ossia il 10% sotto la media storica, e peggiore della media italiana ma ovviamente è un ulteriore segno del graduale spostamento della produzione di vino, che segue i consumi. Quali sono questi vini bianchi? Ovviamente Asti, che nel 2024 è stato prodotto per 692mila ettolitri e Gavi, con una produzione di 93mila ettolitri. Gli altri 200mila ettolitri per arrivare al milione di ettolitri di bianco DOC sono sparsi tra le varie denominazioni geografiche (Piemonte, Langhe, Roereo e via dicendo). Per quanto riguarda le DOC rosse, il Barbera d’Asti ha avuto una produzione di 207mlia ettolitri, quello di Alba 92mila, quello del Monferrato 35mila, mentre le grandi DOC Barolo e Barbaresco sono state prodotte rispettivamente per 114mila e 40mila ettolitri.
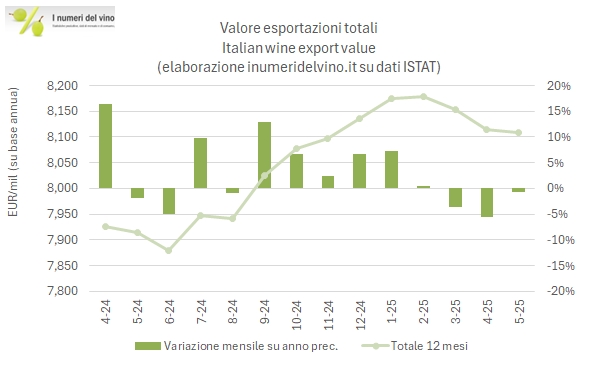
Il dato di maggio segna un valore quasi stabile per le esportazioni di vino italiane, dopo due mesi piuttosto negativi (quasi -5%), il che consente di chiudere i primi 5 mesi dell’anno a -1% per 3208 milioni di euro, con un volume calato del 4% a 8.5 milioni di ettolitri.
I dettagli mostrano una “normalizzazione” a livello geografico, dopo i forti scossoni di marzo e aprile, occorsi in concomitanza con le discussioni sui dazi. Gli USA si stabilizzano (+3%), mantenendo un passo positivo da inizio anno (+6%), sono leggermente negativi Germania e Regno Unito, va sempre molto bene il Canada mentre si riprendono le spedizioni in Russia. Anche per le categorie a forte valore aggiunto il dato di maggio è perfettamente allineato allo scorso anno, con una migliore tenuta dei volumi per i vini spumanti rispetto ai vini fermi.
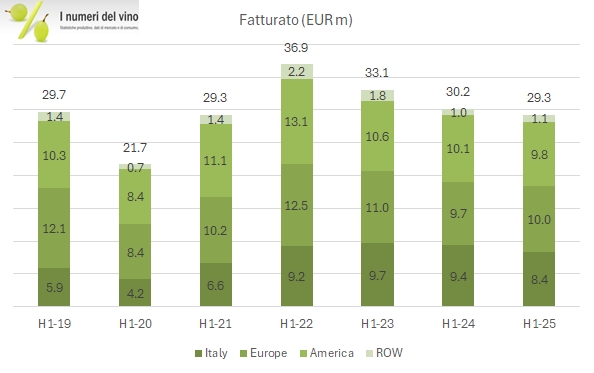
Masi chiude il primo semestre 2025 con ricavi in leggero calo (-3%) ma margini stabili, peraltro sui livelli molto bassi dello scorso anno. Due però sono le novità più importanti del gruppo: primo, l’investimento nel nuovo visitor center Monteleone 21 è finalmente terminato ed è stato aperto a maggio 2025. Secondo, l’azienda ha raggiunto (anche se non reso pubblico) un accordo di rifinanziamento del debito con le banche, che era stata la ragione per rimandare di una settimana la pubblicazione di questi dati.
L’azienda è stata in questi ultimi 2-3 anni tra l’incudine e il martello, ossia con la necessità di terminare due importanti investimenti (uno produttivo e uno per il centro visitatori) e un contesto di mercato oggettivamente non semplice, soprattutto per il segmento per cui Masi è più conosciuta (vini rossi molto corposi). Lo sforzo per contenere la crescita del debito (32 milioni, contro i 34 di 12 mesi fa) è molto evidente nella gestione del capitale circolante, sceso di 9 milioni (sui 12 mesi, in parte grazie alla cessione pro-soluto di crediti) e dal mancato pagamento di dividendi.
Le azioni di Masi sono quotate in Borsa a un valore di circa 4 euro (per circa 130 milioni di valore) e hanno reagito positivamente a questo annuncio, ma soltanto l’8% del capitale è nelle mani degli investitori borsistici. Infine, per quando riguarda il futuro, Masi anticipa un incremento delle vendite “high single digits” nel terzo trimestre anche se avvisa che sembra essere originato da un incremento delle scorte dei distributori e non da un migliore andamento del mercato sottostante. Non ci sono considerazioni sul nuovo centro visitatori ma ovviamente immaginiamo dal secondo semestre un impatto positivo e soprattutto un calo degli investimenti tale da ridurre anche il livello di debito.
Bene passiamo a un commento più dettagliato dei numeri.
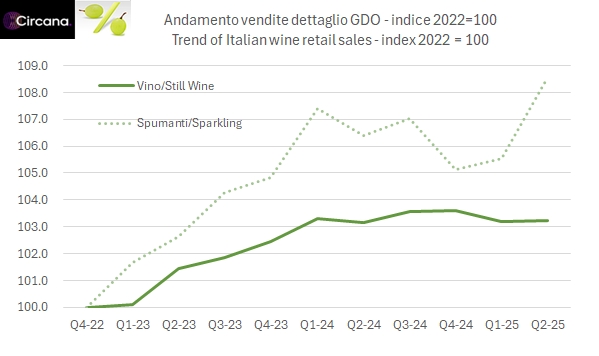
La tempistica delle festività Pasquali aiuta le vendite di vino nel secondo trimestre del 2025: secondo i dati forniti da Circana il fatturato è salito del 3% a 724 milioni di euro, portando il saldo da inizio anno a 1.4 miliardi, +1.2%. La “ripresa” è essenzialmente guidata dai vini spumanti, i più sensibili alle festività. Parliamo di un incremento nel trimestre del 13% a 166 milioni di euro, che porta il saldo della categoria (italiana) a un solido +8%. Il mercato dei vini fermi resta invece al palo: il secondo trimestre è stabile a 550 milioni, il che significa niente recupero sui dati negativi del primo trimestre e una chiusura del semestre a -0.7%. Le tendenze di fondo non sembrano cambiare di molto: abbiamo visto negli ultimi due anni un incremento dei vini IGT rispetto ai vini DOC (cattivo segno…), nel secondo trimestre le due categorie sono praticamente allineate (+0.9% per i DOC, +0.3% per gli IGT), mentre continua ad allargarsi la forbice tra vini bianchi e rosati da una parte e vini rossi dall’altra.
Il prossimo trimestre è un banco di prova per i vini rosati e bianchi, mentre sarà un periodo interlocutorio per i vini rossi, che invece sono molto pesanti nel quarto e primo trimestre dell’anno. Ma per ora passiamo ad analizzare i dati in dettaglio.
Questo blog non rappresenta una testata giornalistica in quanto viene aggiornato senza alcuna periodicità. Non può pertanto considerarsi un prodotto editoriale. Le immagini inserite in questo blog sono tratte in massima parte da Internet; qualora la loro pubblicazione violasse eventuali diritti d'autore, vogliate comunicarlo a mbaccaglio@gmail.com, saranno subito rimosse.