Masi – risultati primo semestre 2025

• • • • • • • nessun commento

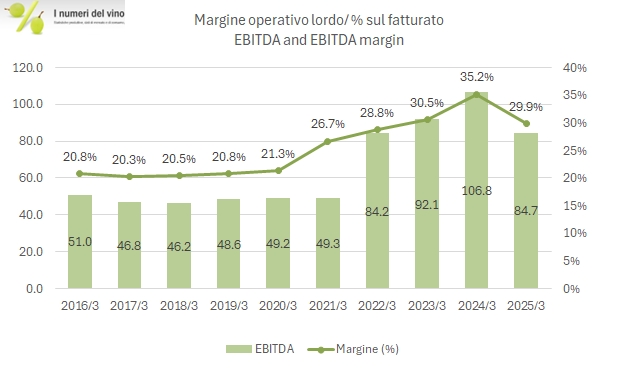
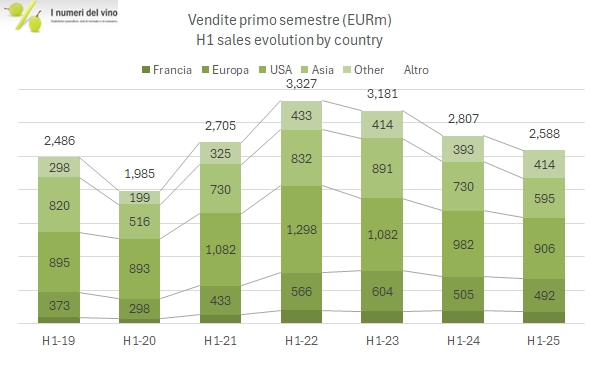
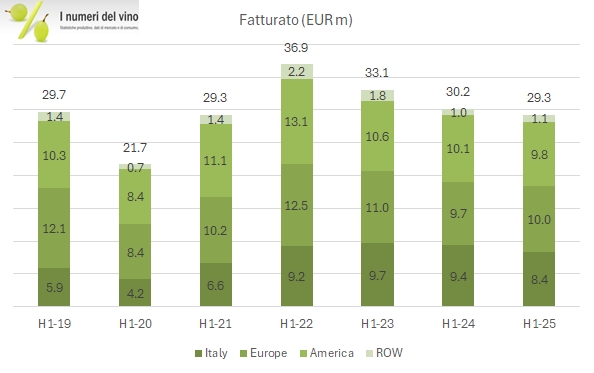
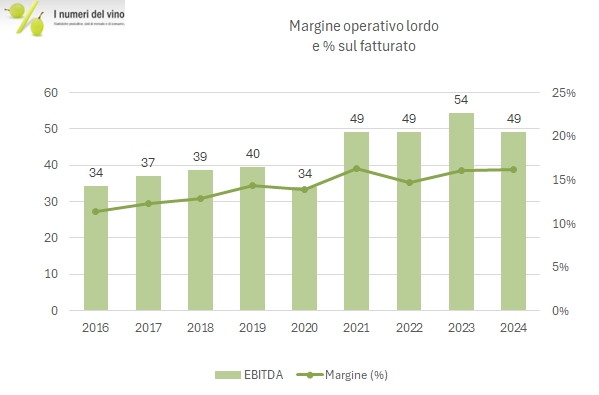
Masi chiude il primo semestre 2025 con ricavi in leggero calo (-3%) ma margini stabili, peraltro sui livelli molto bassi dello scorso anno. Due però sono le novità più importanti del gruppo: primo, l’investimento nel nuovo visitor center Monteleone 21 è finalmente terminato ed è stato aperto a maggio 2025. Secondo, l’azienda ha raggiunto (anche se non reso pubblico) un accordo di rifinanziamento del debito con le banche, che era stata la ragione per rimandare di una settimana la pubblicazione di questi dati.

L’azienda è stata in questi ultimi 2-3 anni tra l’incudine e il martello, ossia con la necessità di terminare due importanti investimenti (uno produttivo e uno per il centro visitatori) e un contesto di mercato oggettivamente non semplice, soprattutto per il segmento per cui Masi è più conosciuta (vini rossi molto corposi). Lo sforzo per contenere la crescita del debito (32 milioni, contro i 34 di 12 mesi fa) è molto evidente nella gestione del capitale circolante, sceso di 9 milioni (sui 12 mesi, in parte grazie alla cessione pro-soluto di crediti) e dal mancato pagamento di dividendi.

Le azioni di Masi sono quotate in Borsa a un valore di circa 4 euro (per circa 130 milioni di valore) e hanno reagito positivamente a questo annuncio, ma soltanto l’8% del capitale è nelle mani degli investitori borsistici. Infine, per quando riguarda il futuro, Masi anticipa un incremento delle vendite “high single digits” nel terzo trimestre anche se avvisa che sembra essere originato da un incremento delle scorte dei distributori e non da un migliore andamento del mercato sottostante. Non ci sono considerazioni sul nuovo centro visitatori ma ovviamente immaginiamo dal secondo semestre un impatto positivo e soprattutto un calo degli investimenti tale da ridurre anche il livello di debito.

Bene passiamo a un commento più dettagliato dei numeri.
Continua a leggere »

Vranken Pommery – dati di bilancio 2024

• • • • • • 2 commenti

Chiudiamo il giro dei risultati 2024 delle aziende dalla Champagne con Vranken Pommery, la quale, pur essendo il secondo produttore per volume dell’area è anche quello con i margini di profitto più limitati (utile operativo al 12% delle vendite rispetto al 19% di Lanson e al 27% di Laurent Perrier). SI tratta anche del produttore di Champagne con una qualche diversificazione: dei 304 milioni di vendite (-10% nel 2023), 263 sono relativi allo Champagne (-9%), 22 milioni sono relativi ai vini rosati della Camargue (-20%) e altre 18 si riferiscono al Porto e a altri vini (-13%).

Nonostante la performance commerciale non sia stata soddisfacente, ci sono un paio di puntualizzazioni da fare: primo, il calo della divisione Champagne sarebbe stato il 6% senza la selezione distributiva che il gruppo ha fatto per eliminare i mercati meno profittevoli. Secondo, il 2024 come vedrete dalle tabelle è un anno di calo in valore assoluto di vendite e utili (l’utile netto è arrivato al pareggio…), ma si vede il lavoro di taglio dei costi e il risultato della selezione di cui sopra. Infatti, il margine operativo lordo e l’utile operativo sono stabili al 16% e 12% rispettivamente. Il problema resta il debito enorme dell’azienda che se da un lato è pienamente coperto dal valore delle scorte di Champagne, dall’altro è pur sempre pari a 13 volte l’EBITDA….

Passiamo a un breve commento in dettaglio con grafici e tabelle allegate.

Continua a leggere »

Laurent Perrier – risultati e analisi di bilancio 2024

• • • • • • • nessun commento

Come ben sapete Laurent Perrier è la più profittevole, capitalizzata e performante tra le aziende quotate che si occupano di Champagne, ovviamente ad esclusione della portaerei di LVMH (di cui peraltro si continua a parlare di un possibile disimpegno). Eppure, il 2024 non è stato un buon anno nemmeno per LP, che ha sofferto il terzo calo consecutivo dei volumi (-6%, in linea con le spedizioni della denominazione per il periodo corrispondente (aprile2024-marzo2025). Dal picco di spedizioni di 12.3 milioni di bottiglie del 2021 siamo dunque scesi a 9.6 milioni nel 2024 (marzo 2025). La differenza di quest’anno è che il calo dei volumi non si accompagna a un miglioramento del prezzo-mix, che per la prima volta peggiora, con il peso dell’alta gamma che passa dal 44.6% al 42% dei volumi. Ne consegue un esercizio che vede un calo delle vendite del 7% (tutto concentrato in Europa), margini in decisa contrazione e debito in salita, anche per effetto del capitale circolante e dell’inizio di un piano di riacquisto di azioni. Ovviamente stiamo parlando di cali e “peggioramenti” che si confrontano gli anni d’oro post Covid. Se li confrontiamo con il pre-Covid 2019, il discorso cambia in modo radicale. Nel 2019 Laurent Perrier aveva un utile netto di 41 milioni, contro i 76 di oggi, e un debito di 277 milioni, contro i 216 (pre-IFRS16) di oggi.

Le azioni di Laurent Perrier quotano circa il 18% sotto il prezzo di un anno fa nel momento in cui scrivo (5 luglio) e sono scese del 7% da inizio anno. Un risultato simile a Lanson BCC, di cui abbiamo recentemente analizzato i dati, e allineato a Vranken Pommery, di cui leggerete nei prossimi giorni.

Passiamo a commentare i dati con grafici e tabelle.

Continua a leggere »

LVMH – risultati primo semestre 2025

• • • • • • nessun commento

I risultati del primo semestre 2025 della divisione vino e spiriti di LVMH mostrano ancora un calo sia delle vendite (-8%) che, soprattutto, dei margini di profitto (dal 27% al 20%, dopo aver toccato il 35% nel 2022). In questa generale “negatività”, ci sono però alcuni segnali di stabilizzazione soprattutto nel segmento dei vini e dello Champagne, dove i volumi sono quasi stabili (-1.5% per lo Champagne) o in leggera crescita (+2% per gli altri vini) e le vendite non sono calate, pur subendo un calo dei margini. Dove le cose sono ancora molto complicate è nella parte del Cognac e degli spiriti, dove il fatturato cala ancora a un ritmo del 15% con volumi in discesa tra il 6% e il 9%. I commenti del management di LVMH sono stati invece piuttosto speranzosi, facendo riferimento per il settore del lusso nel suo complesso a un potenziale miglioramento di qui in avanti dopo un periodo di forte contrazione. Come sempre LVMH non fornisce indicazioni quantitative dei suoi obiettivi futuri.

Passiamo a un commento dei dati in dettaglio.

Continua a leggere »

Portogallo – esportazioni di vino 2024

• • • • nessun commento

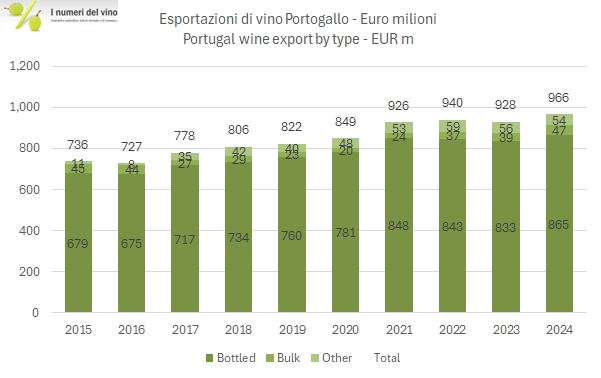
Le esportazioni di vino portoghese sono tra le più stabili nel panorama europeo e anche nel 2024 è stato così. Se il totale è cresciuto del 4% per un valore totale di 966 milioni di euro, in nessuno dei principali 10 mercati si sono viste oscillazioni superiori al 10% (in realtà, 7%). L’unico dato fuori dal normale è il forte incremento delle esportazioni verso la Russia che è quasi triplicato, anche se su valori assoluti limitati, da 12 a 34 milioni di euro nel 2024, a rappresentare poco più del 3% del totale. Due altre considerazioni introduttive (e conclusive) prima di addentrarci nei dati: primo, il principale mercato, la Francia, ha un andamento leggermente negativo da ormai tre anni a questa parte; secondo, il mercato brasiliano sta diventando sempre più importante per il vino portoghese, ora subito dopo Francia e USA, e questo lo abbiamo visto anche nelle esportazioni di vino cileno.

Passiamo ai dati con grafici e tabelle allegati.

Continua a leggere »